Se il tuo exchange fallisce, chi ti rimborsa? Cosa protegge davvero MiCA
Domanda secca: se domani mattina il tuo exchange chiude i battenti e sospende i prelievi, chi ti restituisce i tuoi bitcoin? La risposta onesta è: dipende da come è scritta la catena di custodia, e in nessun caso esiste un fondo che ti copre il saldo.
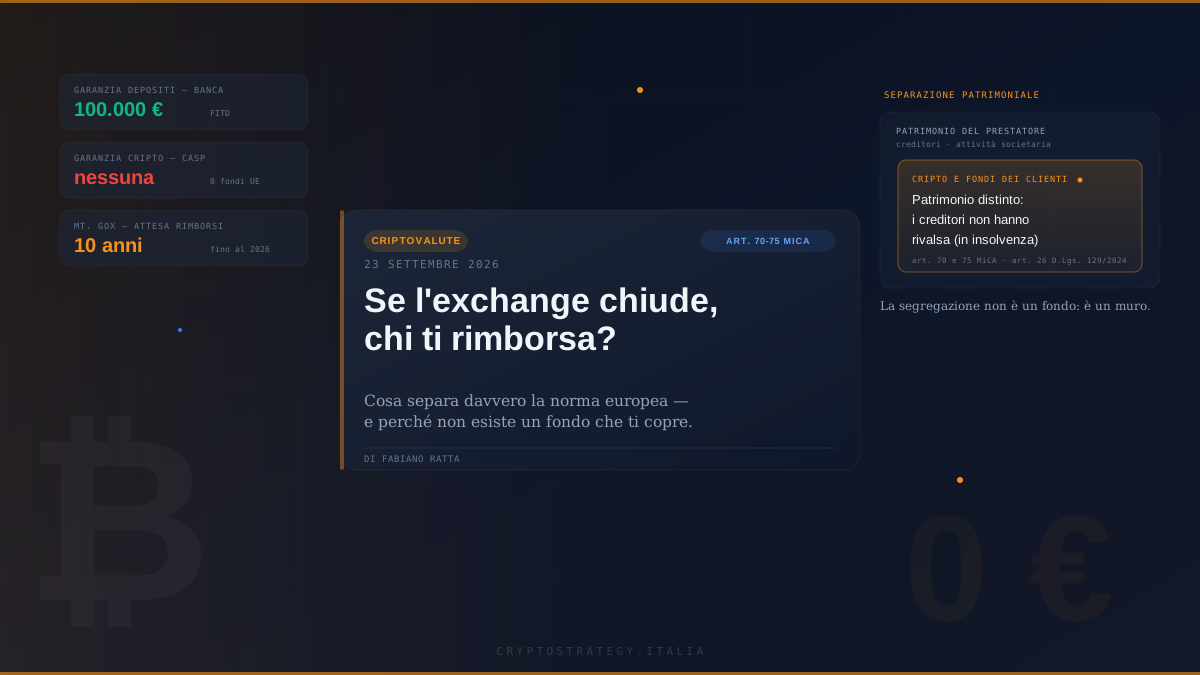
Questo è il punto che quasi nessuno mette in chiaro. Se hai 60.000 euro su un conto corrente e la banca salta, il FITD te ne rimborsa fino a 100.000 (direttiva 2014/49/UE). Se hai 60.000 euro in cripto-attività su un exchange, quel paracadute non esiste: né il sistema di garanzia dei depositi, né il sistema di indennizzo degli investitori (direttiva 97/9/CE) si applicano alle cripto. È il regolamento stesso a imporre al prestatore di servizi di dirtelo in faccia.
Detto questo, la regola europea fa una cosa che prima non c'era e che vale molto più di quanto si creda: impedisce all'exchange di usare la tua roba come se fosse la sua. Non è un'assicurazione. È una separazione patrimoniale. La differenza, in caso di crack, è la differenza tra aspettare anni per un rimborso in contanti e riprenderti i tuoi asset.
Ho riletto gli articoli 70 e 75 del regolamento (UE) 2023/1114, l'articolo 26 del D.Lgs. 129/2024 e i numeri dei tre fallimenti crypto più grandi della storia. Ecco cosa dice davvero la norma, cosa non dice, e i sei controlli che puoi fare oggi in mezz'ora sul tuo operatore.
Cosa obbliga MiCA: la tua roba resta tua
Il cuore della tutela sta in due articoli, che si leggono in cinque minuti e che nessun exchange mette in evidenza.
| Obbligo | Cosa dice la regola | Cosa significa per te |
|---|---|---|
| Segregazione | Le cripto dei clienti devono essere tenute separate da quelle del prestatore, e separate anche sulla blockchain (art. 75, par. 7) | I tuoi saldi non sono "un debito" dell'exchange verso di te: sono posizioni distinte |
| Separazione legale in insolvenza | Le cripto in custodia sono legalmente segregate dal patrimonio del prestatore: i suoi creditori non hanno rivalsa, in particolare in caso di insolvenza (art. 75, par. 7) | Se l'exchange fallisce, il curatore non può usare i tuoi asset per pagare i suoi debiti |
| Registro delle posizioni | Un registro intestato a ciascun cliente, con le movimentazioni registrate (art. 75, par. 2) | Esiste una contabilità per cliente, non un calderone unico |
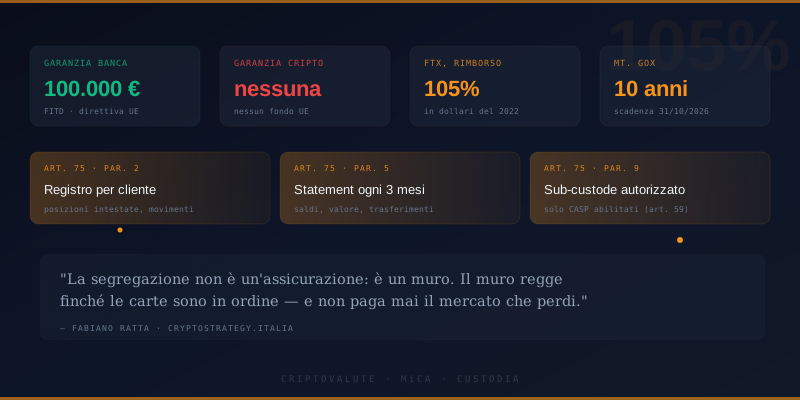
| Estratto conto periodico | Statement of position almeno ogni tre mesi e su richiesta (art. 75, par. 5) | Puoi chiedere nero su bianco dove sono i tuoi asset. Questo è il test più semplice che esista |
| Custodia di terzi | Se il tuo exchange usa un altro custode, può farlo solo con un CASP autorizzato (art. 75, par. 9) e deve informarti | Se un sub-custode salta, non devi scoprire dal giornale che i tuoi coin erano da un terzo sconosciuto |
| Fondi in euro | I tuoi soldi liquidi vanno depositati presso una banca o una banca centrale entro il giorno lavorativo successivo, su conto separato (art. 70, par. 3) | Il saldo fiat non può stare nel conto operativo dell'azienda |
| Divieto d'uso | I prestatori non possono usare cripto-attività o fondi dei clienti per conto proprio (art. 70, par. 1) | Niente prestiti, niente "impieghi" del tuo saldo per finanziare l'attività |
| Responsabilità | Il prestatore risponde della perdita dei tuoi asset per incidenti a lui imputabili, con un tetto al valore di mercato al momento della perdita (art. 75, par. 8) | Il tetto è un'arma a doppio taglio: ti risarcisce il prezzo del giorno del danno, non la salita successiva |
Fermati sull'ultima riga, perché è quella che frega tutti. Immagina di avere 1 bitcoin in custodia e che l'exchange lo perda per una sua negligenza. MiCA dice che te lo deve risarcire: ma al valore di mercato al momento della perdita. Se il casino succede a 30.000 e il bitcoin tre anni dopo vale 90.000, il mercato che è cresciuto nel frattempo non è tuo. Questa è la trappola: ti viene risarcito il prezzo, non il futuro.
Le tre cose che MiCA non fa
1. Non esiste un fondo di garanzia crypto — punto. Nessun sistema di indennizzo europeo copre le cripto-attività. Nel settore bancario c'è il FITD, in quello degli strumenti finanziari c'è il Fondo Nazionale di Garanzia. Per i CASP non c'è nessun equivalente. Quello che MiCA impone è la separazione patrimoniale, che è una tutela giuridica, non una copertura assicurativa. La differenza si vede quando l'exchange non è solvibile ma le carte sono in ordine: recuperi. Si vede quando le carte non sono in ordine: litighi per anni.
2. Non ti protegge dal rischio operativo. Segregazione non vuol dire sicurezza informatica. Un exploit sul bridge, un insider che si porta via le chiavi, un errore di configurazione del wallet multi-firma: sono tutti incidenti che lasciano i saldi "formalmente tuoi" e concretamente inesistenti. Contro questo la norma mette la responsabilità (art. 75, par. 8) e la supervisione, non un assegno.
3. Non copre chi opera fuori dal perimetro. Se il contratto l'hai firmato con un'entità non autorizzata — o con la branch offshore dello stesso marchio — le tutele europee non si applicano, perché quel soggetto non è un CASP. E dopo il 30 giugno 2026 il quadro è diventato più netto: in Italia la Consob, di concerto con la Banca d'Italia, ha autorizzato 8 CASP (CheckSig, Conio, CryptoSmart, Hercle, Hodlie, Olliv Italia, Riv Digital, Young Platform), più la notifica di Banca Sella: 9 soggetti abilitati. Tutti gli altri si appoggiano al passaporto europeo di un'autorizzazione ottenuta altrove — cosa legittima, ma il punto è che l'entità che ha firmato il tuo contratto deve essere quella autorizzata, non il marchio sull'app.
Cosa è successo davvero: tre fallimenti, tre numeri
La teoria è bella. Vediamo se regge.
FTX (novembre 2022): 105% in dollari, non in bitcoin. Il piano di ristrutturazione ha restituito ai creditori i valori calcolati alla data della petizione, l'11 novembre 2022. Le distribuzioni sono ormai cinque, per circa 11 miliardi di dollari complessivi, con le classi dei clienti arrivate a un cumulato del 105% (e i crediti di piccolo taglio al 120%). Tradotto: chi aveva 1 bitcoin depositato quando il bitcoin valeva intorno ai 17.000 dollari ha ricevuto dollari del 2022. Il processo è durato anni. Nel frattempo quel bitcoin è passato a valere oltre 80.000 dollari. Il rimborso non è il recupero: ti vengono restituite le cifre, non il mercato che hai perso per strada.
Mt. Gox (2014): il caso più lungo della storia. Circa 850.000 bitcoin spariti, di cui la gran parte appartenente ai clienti. Le prime distribuzioni sono partite solo a luglio 2024, dieci anni dopo, in un misto di bitcoin e Bitcoin Cash. Le scadenze sono state prorogate due volte e oggi la data finale è fissata al 31 ottobre 2026, con circa 34.500 bitcoin ancora da distribuire. Dieci anni. Questo è il metro di giudizio per chi pensa che "tanto prima o poi me li ridanno".
BitGrail (2018-2019): il caso italiano. L'unico exchange tutto italiano dell'epoca perse circa 170 milioni di dollari in NANO in un attacco, e nel 2019 il Tribunale di Firenze ne dichiarò il fallimento. I crediti degli utenti sono stati ammessi al passivo, ma i rimborsi sono materia ancora aperta: nel 2024 i magistrati hanno disposto il sequestro di fondi nella disponibilità della procedura, e le restituzioni sono ancora in corso a oltre sette anni dal crack. Chi era cliente BitGrail ha imparato a sue spese che il "credito ammesso al passivo" è un pezzo di carta da mettere in fila.
Tre casi, tre epoche, un pattern comune: quando non c'è un fondo, il tempo è il vero costo. E in due casi su tre la parte recuperata è arrivata in contanti, ai prezzi del giorno del disastro.
L'Italia ha una regola in più (e conta)
Qui c'è un dettaglio che quasi nessuno conosce e che vale più di tutto il resto per chi opera con operatori italiani.
L'articolo 26 del D.Lgs. 129/2024 — il decreto con cui l'Italia ha adattato la normativa nazionale a MiCA — stabilisce che le cripto-attività e i fondi dei clienti detenuti dal prestatore costituiscono patrimonio distinto a tutti gli effetti da quello del prestatore e da quello degli altri clienti. Su quel patrimonio non sono ammesse azioni dei creditori del prestatore, né di un eventuale depositario o sub-depositario. Non operano le compensazioni, e i prestatori non possono usare le cripto-attività dei clienti per conto proprio.
Tradotto in italiano semplice: se l'operatore italiano salta, i tuoi asset non entrano nella torta da spartire tra i creditori. Vanno restituiti a chi sono. Se invece il tuo contratto è con un'entità straniera, valgono le regole di quel Paese: spesso simili, a volte più deboli, e con procedure di insolvenza che puoi seguire solo da fuori.
Aggiungi la vigilanza parallela — Consob per trasparenza e condotta, Banca d'Italia per stabilità e sana e prudente gestione — e hai un quadro in cui l'Italia non è il posto peggiore in cui tenere crypto in custodia. Sempre che l'entità che ha firmato il contratto sia quella autorizzata. È esattamente la verifica che ho spiegato passo a passo la settimana scorsa leggendo i file ufficiali dell'ESMA.
La checklist: 6 controlli da fare oggi sul tuo exchange
Mezz'ora, oggi, prima di versare ancora qualcosa. Nessuno di questi controlli è teorico.
- Chi ha firmato il contratto. Prendi il contratto (o i termini di servizio) e leggi il nome della società e la sede legale. Cerca quel nome — non il marchio — nel registro ESMA dei CASP. Se non c'è, le tutele europee non ti riguardano.
- Chiedi lo statement of position. È un tuo diritto: almeno ogni tre mesi e su richiesta (art. 75, par. 5). Deve elencare cripto, saldo, valore e trasferimenti del periodo. Se non arriva, hai appena scoperto qualcosa di utile.
- Leggi la custody policy. Deve esistere, essere scritta e disponibile su richiesta (art. 75, par. 1 e 3). Cerca tre cose: dove sono conservate le chiavi, chi vi ha accesso, se esiste una configurazione multi-firma.
- Scopri chi c'è dietro. Se la custodia è delegata, il prestatore deve usare solo CASP autorizzati e deve informarti (art. 75, par. 9). Se non trovi il nome del sub-custode, chiedilo per iscritto.
- Controlla il saldo in euro. I tuoi fondi liquidi devono stare presso una banca o una banca centrale, su conto separato e identificabile, entro il giorno lavorativo successivo all'incasso (art. 70, par. 3).
- Dividi per orizzonte. Una quota piccola sull'exchange per operare, il resto in self-custody se non ti serve muoverlo. Spostare crypto tra wallet tuoi non è un evento fiscale: quello che genera imposta è vendere, non trasferire.
Sul punto 6 vale la pena essere espliciti: la custodia diretta ti toglie il rischio "exchange", e ti mette addosso il rischio "chiavi". Sono due rischi diversi, e il secondo si gestisce con un backup scritto a mano, verificato, e conservato in un posto che non è la casa dove tieni l'hardware wallet.
Se un giorno i prelievi si bloccano: cosa fare nelle prime 24 ore
Questa parte è la più utile del pezzo, e spero che non ti serva mai.
- Fotografa tutto subito. Saldo, storico delle operazioni, data e ora del blocco, comunicazioni ricevute. Esporta anche i file CSV. Nei giorni seguenti l'accesso può sparire, e senza schermate non dimostri niente.
- Non versare un euro in più. Nessuna "tassa di sblocco", nessun upgrade di livello, nessun prodotto interno che promette priorità.
- Non pagare nessun recupero crediti. Dopo ogni grande dissesto spuntano avvocati e società che chiedono un anticipo per "recuperare i fondi". Se ti scrivono loro, è quasi sempre una seconda truffa sopra la prima.
- Apri un reclamo formale e per iscritto, con pec o email tracciabile, chiedendo espressamente la restituzione degli asset. Il reclamo formale è il presupposto per qualsiasi passo successivo davanti a un'autorità.
- Segnala alle autorità competenti. In Italia il riferimento per i CASP è la Consob; le truffe con pagamenti vanno segnalate alla Polizia Postale con tutta la documentazione raccolta al punto 1.
- Documenta per il commercialista. Le comunicazioni ufficiali della procedura, gli estratti conto, le date. Se in futuro vuoi far valere qualcosa, senza carte non si va da nessuna parte.
Il mio consiglio onesto
Io non tengo sull'exchange più di quanto sarei disposto a perdere domani mattina, senza avvisaglie. Non perché gli operatori autorizzati siano inaffidabili — anzi, la separazione patrimoniale di MiCA e l'articolo 26 italiano sono un passo avanti serio — ma perché il punto debole non è quasi mai la norma: è la catena di custodia reale, con le sue deleghe, i suoi sub-custodi e i suoi errori umani.
La regola che uso io è banale: l'exchange è una stazione, non un magazzino. Ci passa la liquidità che serve per operare, il resto sta dove le chiavi le controllo io. E quando un operatore mi dice "i tuoi fondi sono al sicuro", la mia prima domanda è sempre la stessa: mostrami lo statement of position e dimmi chi è il custode. Chi ha le carte in regola risponde in un giorno. Chi non le ha, cambia discorso.
⚠️ Questo è un articolo informativo, non una consulenza finanziaria né legale. Non esiste un investimento privo di rischio e nessuna autorizzazione mette al riparo dal rischio di perdita: le cripto-attività non sono coperte da alcun sistema di garanzia dei depositi o di indennizzo degli investitori. Verifica sempre le informazioni direttamente sulle fonti ufficiali (registro ESMA, Consob, Banca d'Italia, Gazzetta Ufficiale) e, per la parte fiscale o legale, rivolgiti a un professionista. Il codice degli articoli citati è pubblico: leggilo, non fidarti di chi te lo riassume — me compreso.
Continua a leggere:
- Exchange autorizzati MiCA: come verificare in 5 minuti se il tuo lo è davvero
- Trasferire crypto da un exchange a un altro: la procedura in 8 passi
- Wallet hardware vs software: quale scegliere nel 2026