Regime amministrato o dichiarativo per le crypto? La scelta che ti fa risparmiare tempo (e sanzioni)
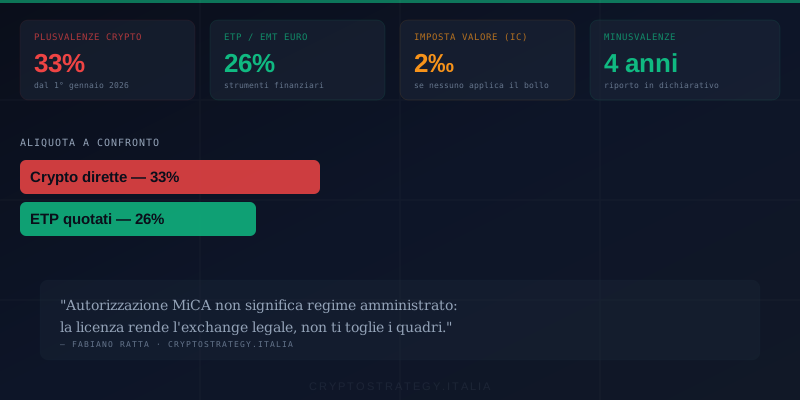
Dal 1° gennaio 2026 le plusvalenze sulle cripto-attività si tassano al 33%, non più al 26%. La franchigia di 2.000 euro è stata abrogata: da quest'anno anche una plusvalenza di un solo euro è imponibile. In più, con DAC8 gli exchange hanno iniziato a raccogliere i tuoi dati fiscali e li comunicheranno al Fisco italiano con il primo scambio previsto entro il 30 settembre 2027.
Eppure quasi nessuno si pone la domanda che fa davvero la differenza: chi calcola e versa quell'imposta, tu o un intermediario? Da quella risposta dipende se a giugno ti tocca compilare quadri su quadri o se te ne stai tranquillo perché ci pensa già qualcun altro.
In Italia esistono due strade principali — il regime dichiarativo e il regime amministrato — e scegliere bene può farti risparmiare ore di commercialista e, soprattutto, il rischio di sanzioni. Ecco come funzionano, con i numeri alla mano.
I tre regimi in 30 secondi
Il quadro normativo parte dalla Legge di Bilancio 2023 (L. 197/2022, art. 1, commi 126-147) ed è stato chiarito dalla circolare 30/E del 27 ottobre 2023 dell'Agenzia delle Entrate. Le cripto-attività sono "redditi diversi" e si tassano secondo tre regimi, ereditati dalla disciplina del risparmio finanziario (D.Lgs. 461/1997):
-
Dichiarativo (art. 5 D.Lgs. 461/1997) — il regime ordinario. Calcoli tu le plusvalenze, le riporti in dichiarazione e versi l'imposta sostitutiva. È l'unico regime disponibile se operi su exchange esteri o se detieni crypto in self-custody.
-
Amministrato (art. 6 D.Lgs. 461/1997) — un intermediario finanziario residente in Italia, presso cui detieni un rapporto stabile, fa da sostituto d'imposta: calcola la plusvalenza a ogni operazione, trattiene il 33% e lo versa all'Erario. Tu non devi indicare nulla in dichiarazione.
-
Gestito (art. 7 D.Lgs. 461/1997) — il caso delle gestioni patrimoniali: si tassa ogni anno il risultato maturato, non la singola plusvalenza. Raro nel mondo crypto, lo cito solo per completezza.
Il punto chiave è questo: il regime amministrato non è una scelta che puoi fare con qualsiasi piattaforma. Lo offre solo chi è un intermediario finanziario residente in Italia e si è strutturato per applicarlo alle cripto-attività. Il resto del mercato — Binance, Coinbase, Kraken, Bybit e quasi tutti gli exchange internazionali — ti lascia in regime dichiarativo. E lì l'onere è tutto tuo.
Regime dichiarativo: cosa devi fare davvero
Se le tue crypto stanno su un exchange estero o su un wallet di cui hai le chiavi private, sei in regime dichiarativo. Concretamente significa tre adempimenti:
1. Quadro W (730) o RW (Redditi PF). È il monitoraggio fiscale: dichiari la giacenza delle cripto-attività detenute all'estero. Qui ci va anche l'IC, l'imposta sul valore delle cripto-attività pari al 2 per mille (0,2%) del valore al 31 dicembre, quando non c'è un intermediario che applica già il bollo per te. Codici tributo F24 1727/1728/1729.
2. Quadro T (730) o RT (Redditi PF). È dove riporti le plusvalenze realizzate nell'anno, con l'imposta sostitutiva al 33%. Puoi compensare le minusvalenze con le plusvalenze dello stesso tipo, riportando l'eccedenza nei quattro anni successivi.
3. Il conteggio del costo di carico. Devi ricostruire il prezzo di acquisto di ogni operazione, tenendo conto che lo scambio tra due cripto-attività con le stesse funzioni (es. BTC contro ETH) non realizza plusvalenza, mentre la vendita in euro, lo scambio con una stablecoin in euro (EMT) o l'acquisto di beni la realizzano. Le commissioni non si sommano al costo e non si deducono.
La buona notizia: spostare crypto tra due exchange o verso un tuo wallet non genera plusvalenza. Il trasferimento non è fiscalmente rilevante. Quindi non è il "movimento" a creare il problema, è la vendita in euro (o lo swap in un EMT in euro).
Il punto dolente è che qui, se hai più exchange, devi fare da solo la somma dei risultati: le minusvalenze di una piattaforma possono compensare i guadagni di un'altra, ma solo se sei in grado di ricostruire tutto con precisione. Chi sbaglia i conti rischia la sanzione, non il beneficio del dubbio.
Regime amministrato: chi te lo offre davvero
Il regime amministrato è la soluzione "chiavi in mano", ma ha un prerequisito secco: serve un intermediario residente in Italia che abbia deciso di applicarlo alle cripto-attività. E finora sono pochissimi.
Il caso più noto è Cryptosmart, exchange italiano iscritto al registro OAM, che nel corso del 2026 ha lanciato il regime amministrato per le crypto: l'exchange fa da sostituto d'imposta, calcola e versa l'imposta per te, e l'esonero vale anche per il monitoraggio fiscale. Il vantaggio concreto è che, ricorrendo a questa strada, non compili né il quadro W/RW né il quadro T/RT.
Perché finora quasi nessuno lo offre? Perché applicare il regime amministrato alle crypto è tecnicamente oneroso: l'intermediario deve ricostruire il costo di carico di ogni cliente, applicare l'imposta operazione per operazione e rispondere dell'errore davanti all'Erario. Per questo gli exchange internazionali — anche quelli ormai autorizzati MiCA in Italia — continuano a lasciarti in regime dichiarativo: per loro è più semplice, per te è più lavoro.
Qui c'è una distinzione che vale la pena non confondere: autorizzazione MiCA non significa regime amministrato. Un exchange può essere perfettamente regolare e autorizzato CASP in Italia, ma se non applica il regime amministrato devi comunque dichiarare tu. Sono due piani diversi: la licenza riguarda la legalità dell'operatore, il regime riguarda chi paga le tue tasse.
La tabella che decide per te
| Criterio | Regime dichiarativo | Regime amministrato |
|---|---|---|
| Chi calcola e versa | Tu, in dichiarazione | L'intermediario, a ogni operazione |
| Quadro W/RW (monitoraggio) | Obbligatorio | Esonerato |
| Quadro T/RT (plusvalenze) | Obbligatorio | Esonerato |
| IC 2 per mille | La paghi tu (se nessuno applica il bollo) | Gestita dall'intermediario |
| Compensazione minusvalenze | Sì, anche tra più exchange | Limitata al singolo intermediario |
| Aliquota | 33% (26% solo per EMT in euro) | 33% (26% solo per EMT in euro) |
| Dove è disponibile | Ovunque (exchange esteri, self-custody) | Solo intermediari residenti che lo offrono |
Il trade-off è limpido: il dichiarativo ti dà libertà e flessibilità (puoi stare su qualsiasi piattaforma e compensare le perdite tra di loro), ma ti carica di responsabilità e burocrazia. L'amministrato ti toglie i quadri di mano, ma ti lega a un unico intermediario e riduce la possibilità di compensare minusvalenze tra conti diversi.
La scorciatoia che pochi conoscono: gli ETP al 26%
C'è un terzo modo di esporsi alle crypto, con un carico fiscale più leggero: gli ETP/ETN quotati (quelli che replicano Bitcoin o Ethereum e si comprano come normali titoli su Borsa Italiana).
La Legge di Bilancio 2026 non ha toccato la loro classificazione: gli ETP restano strumenti finanziari, non cripto-attività detenute direttamente. Ne consegue che le plusvalenze su un ETP crypto si tassano come redditi diversi di natura finanziaria, al 26%, e non al 33%. In più, se li detieni su un conto titoli italiano in regime amministrato (Fineco, Directa, Banca Sella e simili), è la banca stessa a trattenere e versare l'imposta: zero quadri, zero monitoraggio.
Non è un trucco illegale, è semplicemente il trattamento fiscale di due strumenti diversi. Il rovescio della medaglia: con un ETP non possiedi davvero le crypto — niente chiavi private, niente DeFi, niente prelievo in Bitcoin. È un'esposizione "di carta", che però per molti risparmiatori italiani è più che sufficiente e infinitamente più comoda da dichiarare.
Checklist: 6 passi per metterti in regola
- Capisci dove stanno le tue crypto. Exchange esteri e wallet self-custody → regime dichiarativo. Intermediario italiano che applica l'amministrato → sei esonerato dai quadri.
- Non confondere MiCA con regime amministrato. L'autorizzazione dice che l'exchange è legale, non che paga le tasse al posto tuo. Verifica sempre su quale piano stai operando.
- Se sei in dichiarativo, prepara il quadro W/RW con la giacenza al 31 dicembre e l'IC del 2 per mille, quando non c'è un intermediario che applica il bollo.
- Ricostruisci il costo di carico operazione per operazione: solo la vendita in euro e lo swap in un EMT in euro realizzano plusvalenza, i trasferimenti e le permute tra crypto con le stesse funzioni no.
- Applica l'aliquota giusta: 33% sulle plusvalenze crypto realizzate dal 2026, 26% sui redditi da e-money token in euro e sugli ETP quotati.
- Se il fai-da-te ti spaventa, valuta la semplificazione: un conto in regime amministrato per le crypto (dove disponibile) o un ETP su conto titoli italiano in amministrato. Perdi un po' di flessibilità, guadagni serenità.
Cosa farei io
Se avessi poche migliaia di euro e volessi solo un'esposizione a Bitcoin senza impazzire con i quadri, valuterei seriamente la strada dell'ETP su un conto titoli in regime amministrato: tassazione al 26%, nessun monitoraggio, nessun rischio di sbagliare i conti. Il costo di non avere le chiavi private è un prezzo che, per un investimento "da cassetto", sarei disposto a pagare.
Se invece operassi davvero — trading attivo, più exchange, self-custody — resterei in regime dichiarativo, ma con un'organizzazione rigida: un foglio o un tool di tracking aggiornato a ogni operazione, perché ricostruire il costo di carico a posteriori è la via maestra per gli errori. La regola non negoziabile sarebbe una sola: mai lasciare i conti all'ultima settimana prima della scadenza.
Qualunque strada scegli, il principio è lo stesso: il Fisco ormai vede tutto, grazie a DAC8 e al monitoraggio. La differenza tra chi è sereno e chi rischia una sanzione non è se guadagni o perdi, ma se hai scelto un regime e lo hai applicato con metodo.
Questa guida ha scopo informativo e non costituisce consulenza fiscale. Le norme fiscali cambiano: verifica sempre con un professionista abilitato o sulle fonti ufficiali dell'Agenzia delle Entrate prima di prendere decisioni.
Continua a leggere:
- Dichiarazione Redditi Crypto 2026: la guida pratica con esempi
- DAC8: cosa comunicano gli exchange al Fisco italiano
- Exchange autorizzati MiCA: come verificare in 5 minuti se il tuo lo è davvero
- PAC su ETF 2026: quanto investire, quale broker, quali ETF