Euro digitale: cosa cambia davvero per i tuoi soldi (e 5 cose che non sono vere)
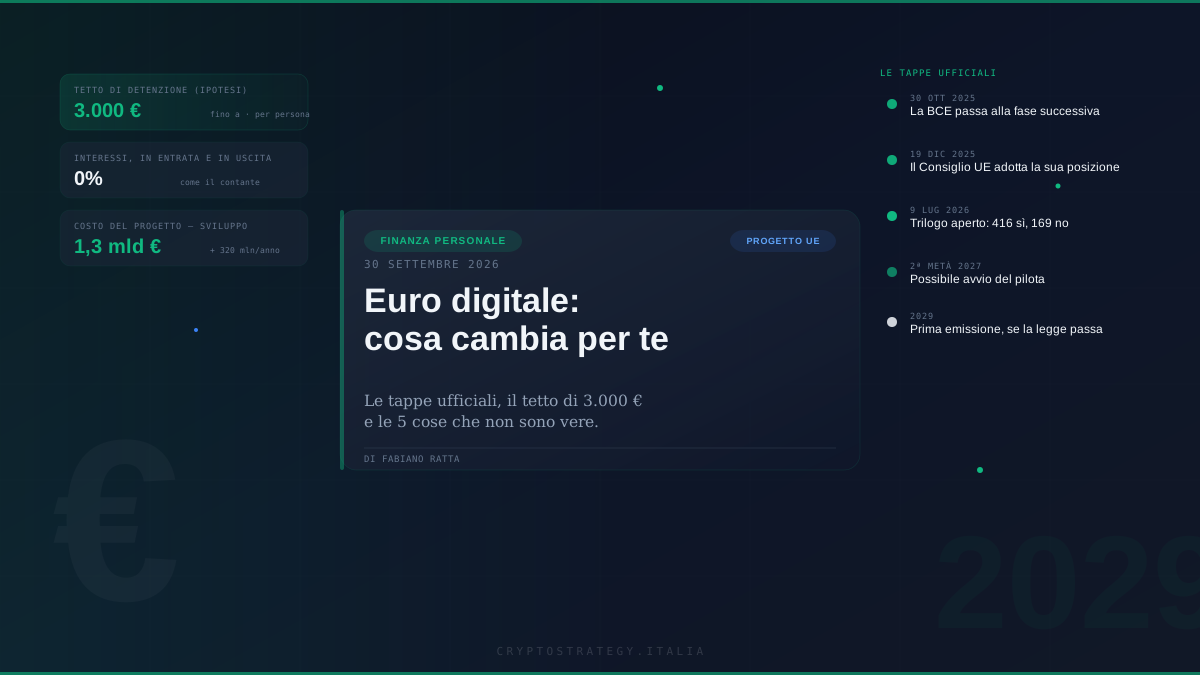
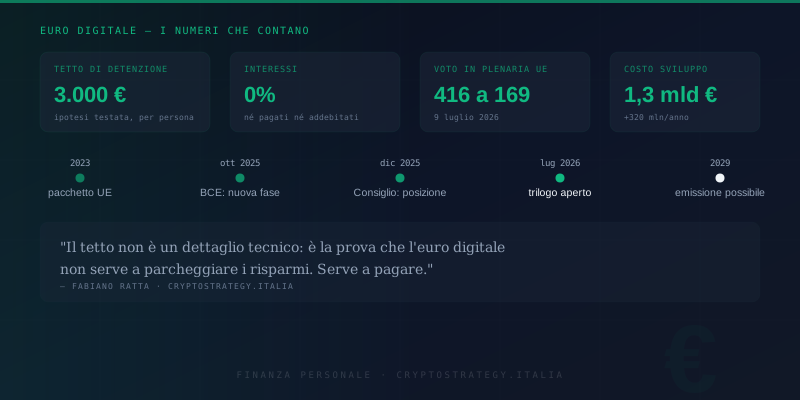
Il 9 luglio il Parlamento europeo ha fatto la cosa più importante che potesse fare su questa storia: ha aperto i negoziati finali. 416 voti a favore, 169 contrari, 22 astensioni. Con quel voto il pacchetto sull'euro digitale è entrato in trilogo — Parlamento, Consiglio, Commissione — e le regole definitive si stanno scrivendo adesso, non nel 2029.
Ed è proprio per questo che ti scrivo oggi. Non perché ci sia qualcosa da fare, ma perché nei prossimi mesi arriverà la solita ondata: «arriva l'euro digitale e ti svuotano il conto», «è il bavaglio ai contanti», «è come Bitcoin». Niente di tutto questo è vero, e tra sei mesi te lo ricorderai solo se oggi hai chiaro com'è fatta la cosa.
Quindi partiamo dai fatti. Che sono tutti pubblici e verificabili: Banca Centrale Europea, Banca d'Italia, Parlamento europeo, Consiglio dell'Unione.
Dove siamo davvero (e perché adesso)
La confusione nasce quasi sempre dal non sapere a che punto è il progetto. Questa è la sequenza degli atti ufficiali, in ordine di tempo.
| Data | Cosa è successo | Chi l'ha deciso |
|---|---|---|
| Giugno 2023 | Presentato il pacchetto «moneta unica»: tre testi (istituzione dell'euro digitale, distribuzione da parte di prestatori di paesi non euro, corso legale del contante) | Commissione europea |
| Novembre 2023 – ottobre 2025 | Fase di preparazione dell'Eurosistema: manuale di norme, selezione dei fornitori, ricerca sugli utenti | BCE e banche centrali nazionali |
| 30 ottobre 2025 | Decisione di passare alla fase successiva: sviluppo tecnico, coinvolgimento del mercato, supporto al processo legislativo | Consiglio direttivo BCE |
| 19 dicembre 2025 | Adottata la posizione negoziale del Consiglio sul pacchetto | Consiglio UE |
| 23 giugno 2026 | La commissione ECON del Parlamento adotta la sua posizione: 43 sì, 14 no, 1 astenuto sul testo principale | Parlamento europeo |
| 9 luglio 2026 | La plenaria conferma e apre i negoziati con il Consiglio: 416-169-22 | Parlamento europeo |
| Luglio 2026 | Pubblicata la bozza 0.91 del manuale di norme, dopo la consultazione di mercato | BCE |
| 15 e 23 settembre 2026 | Invito agli esercenti dell'e-commerce e del mobile a candidarsi per il progetto pilota | BCE e Banca d'Italia |
| Seconda metà 2027 | Possibile avvio del pilota su scala ridotta | Eurosistema |
| 2029 | Possibile prima emissione, solo se la legge viene approvata nel corso dell'anno | Eurosistema |
Tradotto in una riga: oggi non esiste nessun euro digitale da usare. Esiste un progetto tecnico avanzato e una legge in fase finale di scrittura. Il 2029 non è una promessa: è la data che l'Eurosistema si dà se il legislatore chiude entro l'anno. E anche dopo l'approvazione finale serviranno almeno 24 mesi di roll-out — lo prevede la posizione del Parlamento — prima che arrivi a te e al negozio sotto casa.
Come funzionerebbe, in pratica
Qui casca il primo equivoco: l'euro digitale non è un conto che apri alla BCE. È un conto in euro digitali che apri con la tua banca, o con un altro prestatore di servizi di pagamento autorizzato — banche, istituti di moneta elettronica, poste, e anche i prestatori di cripto-attività regolamentati. La banca resta il tuo unico punto di contatto per assistenza, pagamenti e reclami, esattamente come oggi.
Due modalità di utilizzo:
- Online. Funziona come un pagamento istantaneo su un'infrastruttura pubblica europea, autorizzato dall'app della tua banca: nei negozi avvicini il telefono al terminale, online lo selezioni al checkout.
- Offline. Sposti prima una somma nel saldo offline e poi paghi avvicinando il telefono a un altro telefono o al terminale, senza connessione. Funziona anche durante un blackout o in un posto senza campo.
Sulla modalità offline c'è un dettaglio che quasi nessuno racconta, e vale la pena dirlo con onestà: i dati personali della transazione li conoscono solo chi paga e chi riceve, come col contante. Il rovescio della medaglia è lo stesso del contante in tasca: se perdi il dispositivo, perdi anche quella somma, e non c'è rimborso. È il prezzo della privacy, ed è una scelta di design dichiarata, non un bug.
E il contante? Non sparisce. Il terzo testo del pacchetto obbliga i paesi dell'area euro a garantire l'accesso al contante, vieta i cartelloni «no cash» e le clausole contrattuali che lo escludono. Le banconote restano di corso legale e convivono con l'euro digitale.
I 5 punti che contano per il tuo portafoglio
1. C'è un tetto a quanto puoi tenerne. La posizione del Parlamento prevede un limite di detenzione per persona, fissato dalla Commissione su raccomandazione della BCE e rivisto almeno ogni due anni. La BCE ha analizzato le ipotesi chieste dai co-legislatori — fino a 3.000 euro a persona — e ha concluso che non mettono a rischio la stabilità finanziaria. Le imprese, invece, non potranno detenerne: solo incassare, fino a 24 ore.
2. Non rende e non costa niente. Nessun interesse, né pagato né addebitato, esattamente come il contante nel portafoglio. Non è uno strumento di investimento: è un mezzo di pagamento.
3. Non è moneta programmabile. La proposta di regolamento lo scrive a chiare lettere: l'euro digitale non sarà mai moneta programmabile, cioè legata a dove, quando o con chi puoi spenderla. Esistono i «pagamenti condizionali» (esempio classico: paghi alla consegna), ma sono un servizio in più che scegli tu, non un vincolo sul tuo saldo.
4. La privacy è impostata come sul contante, ma non su tutto. Offline solo pagante e beneficiario vedono i dettagli. Online l'Eurosistema non è in grado di identificare chi paga e chi riceve; i controlli antiriciclaggio li fanno i prestatori di servizi di pagamento, come già oggi con il tuo conto. La BCE non ha accesso ai dati identificativi delle persone.
5. I costi. Per i consumatori i servizi di base sono gratuiti, i pagamenti offline sono senza commissioni, le commissioni per i commercianti hanno un tetto. Il progetto costa all'Eurosistema circa 1,3 miliardi di euro di sviluppo e 320 milioni l'anno di gestione a regime, coperti dal signoraggio, come accade per le banconote.
Cosa NON è: le 5 cose che sentirai dire
| Si dice | La realtà | Dove sta scritto |
|---|---|---|
| «Sostituirà il contante» | Lo affianca. Il contante resta di corso legale, i paesi devono garantirne l'accesso e i negozi non possono vietarlo | BCE, Banca d'Italia, testo sul corso legale |
| «Serve a controllarti e a tassarti i risparmi» | Non è programmabile, non paga interessi e ha un tetto di detenzione: non è uno strumento per toccare i tuoi risparmi | Proposta di regolamento, posizione del Parlamento |
| «È una criptovaluta, tipo Bitcoin» | È moneta di banca centrale, con corso legale e valore nominale costante. Non ha nulla a che fare con le cripto-attività | FAQ della BCE |
| «Svuoterà i conti correnti e affosserà le banche» | Il tetto impedisce accumuli, non paga interessi e il conto collegato copre in automatico le eccedenze | Analisi tecnica della BCE |
| «Arriva fra pochi mesi» | Pilota possibile nella seconda metà del 2027, emissione possibile nel 2029, poi almeno 24 mesi di roll-out | BCE e Banca d'Italia |
Quella riga sull'ortografia della realtà è il punto: ogni voce della colonna di destra ha una fonte primaria, non un titolo di giornale. Se qualcuno ti dice una di queste cose senza citare uno di quei documenti, stai parlando con chi non ha letto la fonte.
Se hai crypto, cosa cambia per te
La domanda che mi fate più spesso è se l'euro digitale «ammazza» le cripto. Risposta breve: no, e non è nemmeno il suo mestiere.
Sono due cose strutturalmente diverse. Una stablecoin è emessa da una società privata, non è garantita da una banca centrale e il suo valore dipende da come quella società gestisce le riserve. L'euro digitale è moneta pubblica emessa dall'Eurosistema: un euro digitale vale un euro, sempre, per costruzione. Non c'è una riserva da verificare e non c'è un emittente che può fallire.
Detto questo, il progetto ti riguarda per un motivo che c'entra con le crypto: è la stessa logica di MiCA applicata ai pagamenti. L'Europa vuole che la moneta pubblica resti pubblica e che il resto giri dentro regole comuni. Oggi oltre il 60% dei paesi dell'area euro non ha un sistema nazionale di carte per i pagamenti nei negozi, e la maggior parte dei consumatori dipende da un numero limitato di circuiti extraeuropei. L'euro digitale è la risposta a quel problema — non un attacco al tuo portafoglio.
Le tue crypto, nel frattempo, restano tue: nessuno le tocca, nessuno le converte, nessuno te le sostituisce.
La checklist: cosa fare adesso (e cosa non fare)
- Non spostare niente. Oggi non c'è nulla da fare sul tuo conto, perché l'euro digitale non esiste. Chi ti dice «svuota il conto prima che arrivi» ti sta vendendo qualcosa, non informandoti.
- Verifica alla fonte. Le uniche due pagine che contano sono la sezione «Get the facts» della BCE e la pagina Domande frequenti della Banca d'Italia. Se un titolo non cita nessuna delle due, diffida.
- Se hai un e-commerce o vendi da mobile, guarda il bando del pilota pubblicato a settembre: candidarsi adesso significa capire come si integra con i sistemi di cassa prima di tutti gli altri.
- Segna le tre cose da tenere d'occhio nel trilogo: il valore del tetto di detenzione, chi sarà obbligato ad accettare, e la data di approvazione. Sono queste tre — non le dichiarazioni — a decidere tutto.
- Se ti serve un parcheggio per la liquidità, non aspettare l'euro digitale: non rende nulla per definizione. Per quello servono altri strumenti, e per fortuna li abbiamo già raccontati.
- Cosa non fare: non comprare «token dell'euro digitale». Non esistono. Nessuna cripto-attività è collegata a questo progetto, e chi te la propone sta truffando.
Il mio consiglio onesto
Sono un content creator crypto, quindi mi aspetto il sospetto: «lo dice uno che vive di criptovalute». E invece è il contrario. L'euro digitale non mi preoccupa perché non è in concorrenza con il mio settore: è un pezzo di infrastruttura pubblica che dice come l'Europa vuole gestire i pagamenti digitali.
Quello che mi preoccupa davvero è la disinformazione. Negli ultimi due anni ho visto passare decine di post apocalittici sull'euro digitale, tutti con lo stesso schema: nessuna fonte, nessun documento, molta paura. E ogni volta che sono andato a controllare il testo della proposta, non c'era nulla di quello che veniva raccontato.
La mia regola è sempre la stessa, e vale per l'euro digitale come per MiCA, per le stablecoin o per il fisco: vai a leggere cosa dice la norma, non cosa dice il post. Le fonti primarie sono gratuite, pubbliche e scritte in un italiano e in un inglese legale che si capisce. Ci vuole mezz'ora. Ti fa risparmiare anni di ansia.
Se non l'hai ancora fatto, tieni d'occhio la parte fiscale: le regole cambiano lì, mese per mese, molto più velocemente di questo progetto.
Nota: questo articolo è informativo e non è consulenza finanziaria, fiscale o legale. Prima di prendere decisioni sui tuoi soldi, verifica sempre le fonti ufficiali e, se serve, chiedi a un professionista.
Continua a leggere:
- MiCA: la checklist pratica per mettere in sicurezza le tue crypto
- Exchange autorizzati MiCA: come verificare in 5 minuti se il tuo lo è davvero
- Stablecoin sotto MiCA: cosa cambia per USDT e USDC in Europa