Crypto lending: come prestare le tue crypto e guadagnare interessi (guida e rischi)
"Presta le tue crypto e guadagna fino al 10% all'anno." Hai visto questa promessa centinaia di volte, su exchange centralizzati, su protocolli DeFi, nelle pubblicità di piattaforme che promettono rendite "passive" da far invidia a un BTP. La domanda vera è un'altra: da dove vengono quegli interessi, e quanto sono davvero sicuri?
La risposta breve è che nessuno ti regala niente. Il crypto lending è un meccanismo reale, che muove decine di miliardi di dollari e paga interessi veri, ma ha regole precise e rischi che chi vende "rendite passive" tende a dimenticare. In questo pezzo ti spiego come funziona davvero, quanto rende sul serio, e cosa devi controllare prima di depositare anche solo un euro.
Cos'è il crypto lending (e perché non è staking)
Partiamo da una distinzione che confonde molti. Lo staking è il meccanismo con cui una blockchain "a prova di stake" garantisce la propria sicurezza: blocchi i tuoi token e ricevi ricompense in nuovi token. Il lending è un'altra cosa: presti le tue crypto a qualcuno che le chiede in prestito, e in cambio ricevi un interesse.
La differenza sta nella provenienza del rendimento. Nello staking viene dall'inflazione della rete (nuovi token coniati). Nel lending viene da chi prende in prestito: paga un interesse, e una parte finisce a te che hai prestato. Qui ho spiegato lo staking nel dettaglio.
Il lending esiste in due forme, ed è importante distinguerle subito:
- CeFi (centralizzato): presti a una società, come Nexo o Ledn. L'intermediario raccoglie i tuoi fondi, li presta a sua volta e ti paga un interesse, di solito fisso o a scaglioni.
- DeFi (decentralizzato): presti a un protocollo come Aave o Compound, governato da smart contract. Non c'è una società in mezzo: le regole sono scritte nel codice.
Come funziona davvero: il collateral
Qui sta il cuore del meccanismo, ed è la cosa che pochi spiegano. Nel mondo tradizionale, per prendere un prestito devi dimostrare reddito, passare controlli, firmare carte. Nel crypto lending no: chi prende in prestito deve depositare un collateral, cioè altre crypto come garanzia.
Ed è un collateral sovra-garantito. Se vuoi prendere in prestito 1.000 euro in stablecoin, devi depositare crypto per un valore superiore, spesso 1.200-1.500 euro o più. Il motivo è semplice: le crypto oscillano, e la garanzia deve coprire anche un calo improvviso del prezzo.
Il rapporto tra quanto prendi in prestito e quanto depositi si chiama LTV (loan-to-value). Se depositi ETH e prendi in prestito il 60% del loro valore, il tuo LTV è al 60%. Se il prezzo dell'ETH scende e l'LTV sale oltre una certa soglia (la soglia di liquidazione), il protocollo vende il tuo collateral per ripagare il prestito. In automatico, senza avvisarti, senza telefonate.
È questo il punto da capire: il collateral è il motivo per cui il lending funziona "senza fiducia". Non serve che il mutuatario sia una brava persona: se non ripaga, il suo collateral viene liquidato. Il sistema si regge da solo.
Chi prende in prestito, e perché
Ti starai chiedendo: se devo depositare un collateral che vale più del prestito, perché mai dovrei prendere in prestito? Buona domanda. I motivi sono tre:
- Leva finanziaria. Depositi ETH, prendi in prestito stablecoin, compri altro ETH. Se ETH sale, guadagni sull'intera posizione, non solo su quella iniziale. Se scende, la liquidazione amplifica la perdita.
- Liquidità senza vendere. Hai BTC che non vuoi vendere, ma ti serve liquidità. Prendi in prestito stablecoin usando i BTC come garanzia, senza venderli.
- Shortare. Prendi in prestito un asset che pensi scenderà, lo vendi subito e lo ricompri più tardi a prezzo più basso per restituirlo. Intaschi la differenza.
In tutti e tre i casi, chi prende in prestito paga un interesse — ed è quell'interesse che finisce, in parte, a te che presti. Il cerchio si chiude.
CeFi vs DeFi: due mondi diversi
| Aspetto | CeFi (Nexo, Ledn) | DeFi (Aave, Compound) |
|---|---|---|
| Chi custodisce i fondi | Una società | Smart contract |
| KYC | Sì, obbligatorio | No (a livello di protocollo) |
| Tassi | Fissi o a scaglioni, pubblicati | Variabili, algoritmici |
| Rendimento su stablecoin | Spesso più alto (pubblicizzato 6-14%) | Più basso ma trasparente (3,5-7%) |
| Deposito minimo | 500-1.000 € tipici | Nessuno (bastano le gas fee) |
| Rischio principale | Fallimento della società | Bug dello smart contract |
Né uno né l'altro è "sicuro". Cambia solo il tipo di rischio. Se vuoi capire cosa succede quando la controparte fallisce, ne ho parlato qui.
Quanto rende davvero
Ecco i numeri veri, presi da DefiLlama a inizio novembre. I tassi cambiano ogni giorno: sono variabili, non c'è un rendimento "bloccato". Controllali sempre prima di depositare.
| Protocollo | TVL (inizio novembre) | Rendimento USDC (supply APY) |
|---|---|---|
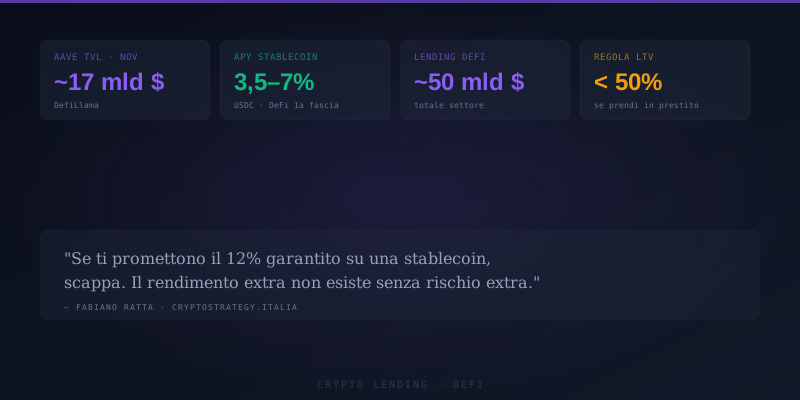
| Aave V3 | ~17 mld $ | 3,8-5,2% |
| Morpho Blue | ~9,8 mld $ | 4,1-6,8% |
| SparkLend | ~4,9 mld $ | 3,9-4,7% |
| Compound V3 | ~1,4 mld $ | 3,6-4,9% |
Parliamoci chiaro: su stablecoin, nei protocolli DeFi "di prima fascia" si parla di un 3,5-7% annuo. Le piattaforme CeFi pubblicizzano di più — fino al 10-14% — ma è un rendimento che porta con sé il rischio di controparte: se la società fallisce, perdi tutto, come è già successo con Celsius e BlockFi.
La regola d'oro vale qui più che altrove: se ti promettono il 12% garantito su una stablecoin, scappa. Il rendimento extra non esiste senza rischio extra. Qui spiego come riconoscere le truffe prima di perderci i soldi.
Per darti il contesto: il mercato del lending DeFi nel suo complesso valeva circa 50 miliardi di dollari a inizio novembre, e Aave da solo ne rappresenta circa un terzo. Non è un angolo di nicchia: è una delle applicazioni più usate della DeFi.
I rischi che nessuno ti spiega
1. Liquidazione del collateral
Se depositi ETH e prendi in prestito stablecoin, un crollo del prezzo dell'ETH può far scattare la liquidazione automatica: perdi il collateral per ripagare il prestito. È il rischio più concreto, e si evita solo tenendo un LTV basso e monitorando la posizione.
2. Rischio smart contract (DeFi)
In DeFi i tuoi fondi stanno in uno smart contract. Se quel contratto ha un bug o viene sfruttato, puoi perdere i fondi. I protocolli seri si fanno auditare da più società indipendenti, ma un audit non è una garanzia assoluta.
3. Rischio di controparte (CeFi)
In CeFi presti a una società. Se fallisce, sei un creditore non garantito in fila con gli altri. Con MiCA qualcosa è cambiato per gli intermediari autorizzati in Europa, ma la tutela non è mai totale. Qui spiego cosa ti protegge davvero se l'intermediario fallisce.
4. Rischio della stablecoin
Spesso presti o prendi in prestito stablecoin. Se la stablecoin perde il peg, il "rendimento sicuro" diventa una perdita secca. Le regole MiCA sulle stablecoin hanno cambiato il quadro, ne ho parlato qui.
La procedura in 7 passi per prestare in sicurezza
Se hai deciso di provare, ecco come farlo senza fare danni. È una checklist, non un invito a depositare.
- Decidi quanto puoi permetterti di perdere. Non è una frase fatta: nel lending il capitale è a rischio. Metti solo una cifra che puoi permetterti di vedere azzerata.
- Scegli CeFi o DeFi con consapevolezza. Vuoi semplicità e un rendimento più alto, accettando il rischio di controparte? CeFi. Vuoi trasparenza e autocustodia, accettando il rischio tecnico? DeFi.
- Se scegli CeFi, verifica che sia autorizzata. In Europa controlla che la piattaforma sia un CASP autorizzato sul registro ESMA. Qui la procedura in 5 minuti.
- Se scegli DeFi, usa solo protocolli di prima fascia. Aave e Compound esistono da anni, sono auditati e hanno liquidità profonda. Protocolli nuovi o sconosciuti = rischio molto più alto.
- Inizia con le stablecoin, non con crypto volatili. Prestare USDC o USDT elimina il rischio di prezzo dell'asset prestato (resta il rischio della stablecoin stessa). È il modo più semplice per capire il meccanismo.
- Se prendi in prestito, tieni l'LTV basso. Non avvicinarti alla soglia di liquidazione. Un LTV sotto il 50% è un buon punto di partenza: ti lascia margine per le oscillazioni.
- Controlla la posizione con regolarità. Il lending non è "depositi e dimentichi": i tassi cambiano, il prezzo del collateral oscilla, le condizioni del protocollo si aggiornano.
Nota sul fisco
Senza entrare nel dettaglio: gli interessi e le ricompense che maturi dal lending sono reddito da cripto-attività e vanno dichiarati, con un'aliquota che oggi è al 33% dopo l'ultimo rialzo. Per il quadro completo — quadri, monitoraggio, scelta del regime — rimando a due guide che ho già scritto: la guida pratica alla dichiarazione e il confronto tra regime amministrato e dichiarativo.
Cosa farei io
Il lending non lo uso per "diventare ricco con le crypto ferme". Lo uso per un motivo più semplice: mettere a lavorare una parte della liquidità in stablecoin che altrimenti resterebbe ferma, accettando che il rendimento è modesto e il rischio non è zero.
Uso Nexo sul lato centralizzato, perché ha un track record solido e la comodità di un prodotto "chiavi in mano". Sul lato DeFi mi limito a protocolli grandi e consolidati, con importi che posso permettermi di perdere senza cambiare vita. Non inseguo il rendimento a due cifre: quando vedo un 12% garantito, la prima cosa che penso è "dove sta la fregatura", non "che affare".
La regola che applico è sempre la stessa: capisci da dove viene il rendimento prima di depositare. Nel lending viene da chi paga un interesse sul prestito, punto. Se non sai rispondere alla domanda "chi paga il mio interesse, e perché?", non depositare.
Questo articolo ha scopo informativo e non costituisce consulenza finanziaria. Le cripto-attività comportano un rischio elevato di perdita del capitale. I rendimenti citati sono indicativi, variabili e riferiti alla data di pubblicazione: verifica sempre i dati aggiornati sulle fonti ufficiali prima di prendere decisioni.
Continua a leggere:
- Staking Crypto: rendita passiva o trappola? Guida onesta
- Se il tuo exchange fallisce, chi ti rimborsa? Cosa protegge davvero MiCA
- Truffe crypto: le 7 più pericolose e la checklist in 10 mosse
- Stablecoin sotto MiCA: USDT, USDC e le nuove regole UE